

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
ข้อมูลทางการเงินโดยสรุป
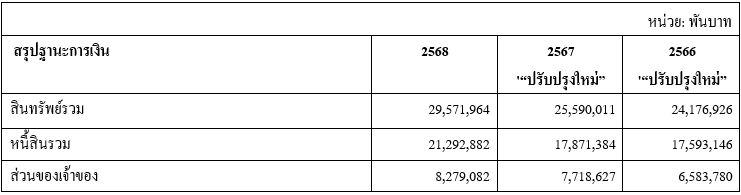
บริษัทฯ สรุปข้อมูลทางการเงินที่สำคัญในตารางข้อมูล :
สรุปตัวเลขฐานะการเงินเปรียบเทียบ 3 ปี และสรุปผลการดำเนินงานและกระแสเงินสดเปรียบเทียบ 2 ปี (การเปิดเผยผลการดำเนินงานภายใต้มาตรฐานการรายงานทางการเงินฉบับที่ 17 )
วิเคราะห์ฐานะทางการเงิน(งบการเงินที่แสดงเงินลงทุนตามวิธีส่วนได้เสีย)
สินทรัพย์รวม
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์รวมทั้งสิ้น 29,572.0 ล้านบาท เพิ่มขึ้นจากปี 2567 จำนวน 3,982.0 ล้านบาท สาเหตุหลักเกิดจากสินทรัพย์จากการประกันภัยต่อเพิ่มขึ้นจำนวน 2,897.0 ล้านบาท มาจากประมาณการค่าสินไหมรับคืนจากการประกันภัยต่อในเหตุการณ์แผ่นดินไหวและน้ำท่วมในภาคใต้ ซึ่งสอดคล้องกับหนี้สินจากสัญญาประกันภัยที่เพิ่มขึ้นในปี 2568 ในส่วนสินทรัพย์ทางการเงินตราสารหนี้และสินทรัพย์ทางการเงินตราสารทุนรวมทั้งสิ้นจำนวน 17,619.9 ซึ่งเปิดเผยตามข้อกำหนดของมาตรฐานการรายงานทางการเงิน ฉบับที่ 9 (เครื่องมือทางการเงิน) เทียบกับเงินลงทุนในหลักทรัพย์ เพิ่มขึ้น จำนวน 1,216.7 ล้านบาท คิดเป็นอัตราร้อยละ 7.4 แต่รายการเงินสดและรายการเทียบเท่าเงินสดลดลง 178.2 ล้านบาท ซึ่งมาจากการบริหารสินทรัพย์ทางการเงิน โดยนำกำไรจากการดำเนินงานสำหรับปีที่เพิ่มขึ้นไปลงทุนเพิ่มเติมในหลักทรัพย์รัฐบาลและรัฐวิสาหกิจ ตราสารหนี้ภาคเอกชน และตราสารทุนในประเทศ และบริษัทมีสินทรัพย์ภาษีเงินได้รอตัดบัญชีลดลงจำนวน 21.4 ล้านบาท โดยมาจากการลดลงของขาดทุนที่ยังไม่ขึ้นเกิดจากการวัดมูลค่าเงินลงทุนผ่านกำไรขาดทุนเบ็ดเสร็จ
หนี้สินรวม
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีหนี้สินเพิ่มขึ้นจากปี 2567 จำนวน 3,421.5 ล้านบาท ส่วนใหญ่เกิดจากหนี้สินจากสัญญาประกันภัยที่เพิ่มขึ้น จำนวน 3,349.2 ล้านบาท มาจากค่าสินทดแทนที่เกิดขึ้นและได้รับรายงานแล้วจากผลกระทบของเหตุการณ์แผ่นดินไหวและอุทกภัยน้ำท่วมในภาคใต้ ช่วงไตรมาส 1 และไตรมาส 4 ตามลำดับ
ส่วนของเจ้าของ
ในปี 2568 บริษัทมีกำไรสุทธิจากการดำเนินงาน จำนวน 957.6 ล้านบาท มีกำไรจากการวัดมูลค่าเงินลงทุนในตราสารหนี้ด้วยมูลค่ายุติธรรมผ่านกำไรขาดทุนเบ็ดเสร็จอื่น – สุทธิจากภาษีเงินได้ จำนวน 172.3 ล้านบาท มีผลขาดทุนจากการวัดมูลค่าเงินลงทุนในตราสารทุนด้วยมูลค่ายุติธรรมผ่านกำไรขาดทุนเบ็ดเสร็จอื่น – สุทธิจากภาษีเงินได้ จำนวน 75.3 ล้านบาท มีผลต่างของอัตราแลกเปลี่ยนจากการแปลงค่างบการเงินที่เป็นเงินตราต่างประเทศ – สุทธิ จำนวน 2.3 ล้านบาท และการจ่ายปันผลในเดือนพฤษภาคม 2568 จำนวน 472.0 ล้านบาท นอกจากนี้ยังมีผลกระทบจากผลขาดทุนจากการวัดมูลค่าใหม่ของผลประโยชน์พนักงาน ส่วนของเจ้าของในภาพรวมเพิ่มขึ้นจาก 7,718.6 ล้านบาท เป็น 8,279.1 ล้านบาท
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
วิเคราะห์ผลการดำเนินงานและกระแสเงินสด(งบการเงินที่แสดงเงินลงทุนตามวิธีส่วนได้เสีย)
บริษัทขอรายงานผลการดำเนินงานสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ที่ผ่านการตรวจสอบของผู้ตรวจสอบบัญชีแล้วตามมาตรฐานรายงานทางการเงิน TFRS 17 เริ่มใช้ในปี 2568 ซึ่งแสดงการรายงานตามงบการเงินที่แสดงเงินลงทุนตามวิธีส่วนได้เสีย
ในปี 2568 บริษัทมีรายได้จากการประกันภัยรวมทุกประเภทผลิตภัณฑ์จำนวน 19,379.8 ล้านบาท เพิ่มขึ้น 778.5 ล้านบาทหรือบริษัทเติบโตขึ้นร้อยละ 4.2 โดยมีการเติบโตมาจากการขยายตัวของงานรับประกันภัยทั่วไปของบริษัท
ค่าใช้จ่ายในการบริการประกันภัยประกอบด้วยค่าใช้จ่ายที่เกี่ยวกับการได้มาซึ่งสัญญาประกันภัยตามข้อกำหนดของมาตรฐานรายการทางการเงินฉบับใหม่ และค่าใช้จ่ายเกี่ยวกับสินไหมทดแทน โดยในปี 2568 ค่าใช้จ่ายในการบริการประกันภัยมีจำนวน 20,405.9 ล้านบาท เพิ่มขึ้นจากปีก่อน มาจากค่าใช้จ่ายที่เกี่ยวกับการได้มาซึ่งสัญญาประกันภัยที่เป็นค่าใช้จ่ายในการรับประกันภัย ค่าใช้จ่ายทางการตลาดและส่งเสริมการขาย เพื่อรักษาฐานลูกค้าเดิมและขยายฐานลูกค้าใหม่ รวมถึงค่าใช้จ่ายเกี่ยวกับสินไหมทดแทนสูงขึ้นจากงานรับประกันภัยทั่วไป เนื่องจากการเกิดภัยธรรมชาติแผ่นดินไหวในประเทศไทยเมื่อวันที่ 28 มีนาคม พ.ศ.2568 ซึ่งบริษัทได้มีการตั้งประมาณการสำรองค่าใช้จ่ายสินไหมที่เกี่ยวกับเหตุการณ์แผ่นดินไหวดังกล่าว ในขณะที่ค่าใช้จ่ายเกี่ยวกับสินไหมทดแทนสำหรับประกันภัยรถยนต์สูงขึ้นสอดคล้องกับการขยายตัวของงานรับประกันภัยของบริษัทในปีที่ผ่านมา และผลกระทบจากเหตุการณ์อุทกภัยในภาคใต้ช่วงไตรมาสที่ 4 ของปีที่ผ่านมา
รายได้/(ค่าใช้จ่าย)สุทธิจากสัญญาประกันภัยต่อที่ถือไว้ ประกอบด้วยค่าใช้จ่ายที่เกี่ยวกับการเอาประกันต่อสุทธิจากค่าสินไหมทดแทนที่รับคืนจากการเอาประกันภัยต่อ บริษัทมีรายได้สุทธิจากสัญญาประกันภัยต่อที่ถือไว้ในปี 2568 จำนวน 2,208.7 ล้านบาท ซึ่งในปีก่อนเป็นค่าใช้จ่ายสุทธิ จำนวน 1,492.1 ล้านบาท เนื่องจากในปี 2568 บริษัทได้มีการตั้งประมาณการรายได้สินไหมรับคืนจากการประกันภัยต่อเกี่ยวกับเหตุการณ์แผ่นดินไหวที่เกิดขึ้น
กำไรสุทธิประจำปี 2568 ของบริษัทมีจำนวน 957.6 ล้านบาทลดลงจากปี 2567 จำนวน 543.7 ล้านบาท หรืออัตราร้อยละ 36.2 กำไรขาดทุนเบ็ดเสร็จรวมสำหรับปีของบริษัท มีจำนวน 1,033.9 ล้านบาท ลดลงจากปี 2567 ร้อยละ 27.7 มาจากกำไรสุทธิประจำปี
จากเหตุการณ์ภัยพิบัติทางธรรมชาติครั้งใหญ่ในปี 2568 ทั้งเหตุแผ่นดินไหวและอุทกภัยรุนแรงในพื้นที่ภาคใต้ บริษัทได้ตระหนักถึงความเสี่ยงที่เพิ่มสูงขึ้นจากสถานการณ์ดังกล่าว รวมถึงความสำคัญของการดูแลและคุ้มครองลูกค้าหรือผู้เอาประกันภัยให้ได้รับความช่วยเหลืออย่างทันท่วงที ตลอดหลายปีที่ผ่านมา บริษัทได้มีการพัฒนาและปรับปรุงแผนบริหารความต่อเนื่องทางธุรกิจ (BCP) อย่างต่อเนื่อง โดยเสริมมาตรการด้านความปลอดภัยและดำเนินการทดสอบแผนรองรับภาวะฉุกเฉินเพื่อให้มั่นใจได้ว่าบริษัทสามารถดำเนินงานได้อย่างไม่สะดุด และลดผลกระทบต่อผู้เอาประกันให้น้อยที่สุด
บริษัทได้จัดส่งทีมงานลงพื้นที่ประสบภัยเพื่อตรวจประเมินความเสียหายโดยเร่งด่วน ซึ่งช่วยให้กระบวนการจ่ายค่าสินไหมทดแทนเป็นไปอย่างรวดเร็ว และทำให้ผู้เอาประกันภัยที่ได้รับผลกระทบจากภัยพิบัติได้รับการช่วยเหลืออย่างเหมาะสมและทันเวลา
ในด้านโครงสร้างพื้นฐานของอาคารสำนักงาน ตั้งแต่บริษัทได้ลงทุนติดตั้งแผงพลังงานแสงอาทิตย์เพื่อนำพลังงานสะอาดมาใช้ทดแทนการใช้ไฟฟ้าบางส่วน การใช้พลังงานแสงอาทิตย์ช่วยลดการพึ่งพาพลังงานจากระบบสายส่ง ลดปริมาณการปล่อยผลกระทบต่อสิ่งแวดล้อมในระยะยาว และสะท้อนถึงความมุ่งมั่นของบริษัทในการดำเนินงานตามหลัก ESG (Environmental, Social, and Governance) โดยเฉพาะในด้านสิ่งแวดล้อม (Environmental)
การผลิตพลังงานไฟฟ้าด้วยแผงโซลาร์ช่วยลดค่าไฟฟ้ารายเดือนของบริษัทอย่างมีนัยสำคัญ เป็นการลงทุนที่คุ้มค่าในระยะยาว โดยเฉพาะเมื่ออัตราค่าไฟฟ้ามีแนวโน้มเพิ่มขึ้นต่อเนื่องในแต่ละปี นอกจากนี้ บริษัทยังมุ่งสร้างวัฒนธรรมองค์กรที่ใส่ใจสิ่งแวดล้อม โดยรณรงค์ให้พนักงานปิดไฟในช่วงพักกลางวัน และปิดเครื่องปรับอากาศล่วงหน้าก่อนหมดเวลาทำการ เพื่อช่วยลดการใช้พลังงานของอาคารสำนักงานโดยรวม
การรับประกันภัยแต่ละประเภท
ข้อมูลตามการรับประกันภัยในแต่ละประเภทผลิตภัณฑ์มีดังนี้
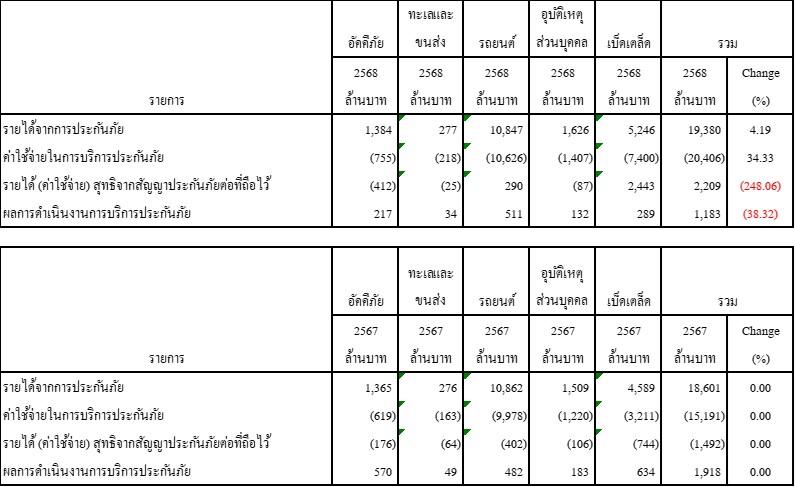
บริษัทมีรายได้จากการประกันภัยของผลิตภัณฑ์ประกันภัยอัคคีภัยจำนวน 1,384 ล้านบาทในปี 2568 สูงกว่าปี 2567 จำนวน 19 ล้านบาท คิดเป็นอัตราร้อยละ 1.4 ค่าใช้จ่ายในการบริการประกันภัย 755 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 136 ล้านบาท ในปี 2568 มีค่าใช้จ่ายสุทธิจากสัญญาประกันภัยต่อที่ถือไว้มีจำนวน 412 ล้านบาท โดยรวมการรับประกันอัคคีภัยมีผลการดำเนินงานการบริการประกันภัย 217 ล้านบาท
การรับประกันภัยทางทะเลและขนส่ง มีรายได้จากการประกันภัยจำนวน 277 ล้านบาทโดยเพิ่มขึ้นจากปี 2567 ในอัตราร้อยละ 0.4 ค่าใช้จ่ายในการบริการประกันภัยมีจำนวน 218 ล้านบาท เพิ่มขึ้นจากปีก่อน จำนวน 55 ล้านบาท หรืออัตราร้อยละ 33.7 ค่าใช้จ่ายสุทธิจากสัญญาประกันภัยต่อที่ถือไว้มีจำนวน 25 ล้านบาท และผลการดำเนินงานการบริการประกันภัยมีจำนวน 34 ล้านบาท
การประกันภัยรถยนต์ มีรายได้จากการประกันภัย 10,847 ล้านบาท ลดลงจากปีก่อนร้อยละ 0.1 ค่าใช้จ่ายในการบริการประกันภัยเพิ่มขึ้น จำนวน 648 ล้านบาท จากค่าใช้จ่ายสินไหมทดแทนที่เพิ่มขึ้น ในปี 2568 มีรายได้สุทธิจากสัญญาประกันภัยต่อที่ถือไว้มีจำนวน 290 ล้านบาท ซึ่งในปีก่อนมีค่าใช้จ่ายสุทธิจากสัญญาประกันภัยต่อที่ถือไว้จำนวน 402 ล้านบาท โดยรวมผลการดำเนินงานการบริการประกันภัยเพิ่มขึ้นจากปีก่อน 29 ล้านบาท หรืออัตราร้อยละ 6.0
การประกันภัยอุบัติเหตุส่วนบุคคล มีรายได้จากการประกันภัย 1,626 ล้านบาท เพิ่มขึ้นจากปีก่อน จำนวน 117 ล้านบาท เป็นอัตราร้อยละ 7.8 ค่าใช้จ่ายในการบริการประกันภัยมีจำนวน 1,407 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 187 ล้านบาท หรืออัตราร้อยละ 15.3 ค่าใช้จ่ายสุทธิจากสัญญาประกันภัยต่อที่ถือไว้ลดลงจากปี 2567 จำนวน 19 ล้านบาท หรืออัตราร้อยละ 17.9 และผลการดำเนินงานการบริการประกันภัยของผลิตภัณฑ์นี้มีจำนวน 132 ล้านบาท
บริษัทรายได้จากการประกันภัยจากผลิตภัณฑ์เบ็ดเตล็ด 5,246 ล้านบาท เพิ่มขึ้นจากปีก่อน ค่าใช้จ่ายในการบริการประกันภัยมีจำนวน 7,400 ล้านบาท รายได้สุทธิจากสัญญาประกันภัยต่อที่ถือไว้ ปี 2568 มีจำนวน 2,443 ล้านบาท ซึ่งในปีก่อนเป็นค่าใช้จ่ายสุทธิจากสัญญาประกันภัยต่อที่ถือไว้จำนวน 744 ล้านบาท ดังนั้นในปี 2568 ผลการดำเนินงานการบริการประกันภัยนี้มีจำนวน 289 ล้านบาท
ค่าใช้จ่ายในการบริการประกันภัย
ค่าใช้จ่ายในการบริการประกันภัยประกอบด้วยการตัดจำหน่ายกระแสเงินสดที่ทำให้ได้มาซึ่งการประกันภัย 5,241 ล้านบาท เพิ่มขึ้นจากปีก่อน 660 ล้านบาท คิดเป็นร้อยละ 14.4 จากการขยายตัวของงานรับประกันภัยทั่วไป ค่าสินไหมทดแทนและค่าใช้จ่ายที่เกี่ยวข้องโดยตรงที่เกิดขึ้นแล้ว 16,998 ล้านบาท เพิ่มขึ้นจากปีก่อน 4,927 ล้านบาท คิดเป็นร้อยละ 40.8 จากเหตุการณ์แผ่นดินไหวและอุทกภัยในภาคใต้ ในส่วนการเปลี่ยนแปลงที่เกี่ยวข้องกับการให้บริการในอดีต – การเปลี่ยนแปลงในกระแสเงินสดเพื่อทำให้บริการเสร็จสิ้นตามสัญญาที่เกี่ยวข้องกับหนี้สินสำหรับค่าสินไหมทดแทนที่เกิดขึ้นแล้วเป็นจำนวน 1,833.3 ล้านบาท เพิ่มขึ้น 372.2 ล้านบาท คิดเป็นร้อยละ 25.5 เมื่อเทียบกับปี 2567
การลงทุน
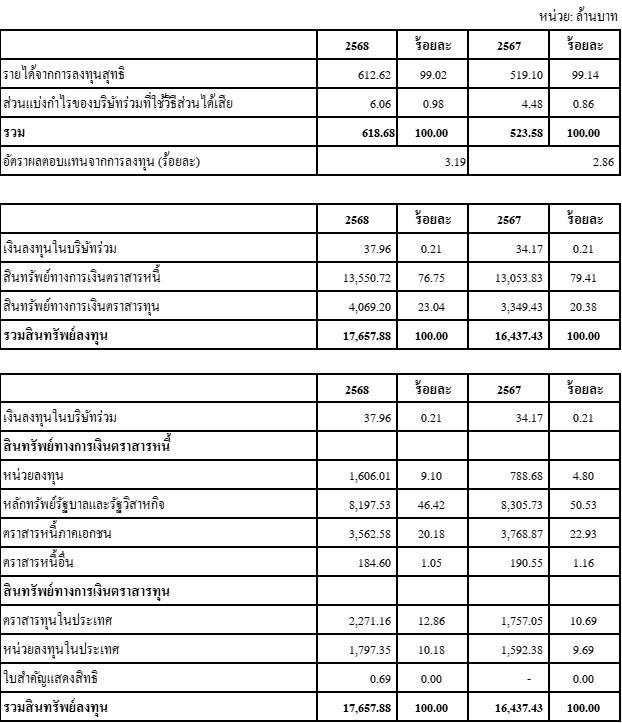
บริษัทมีรายได้จากการลงทุนสุทธิและส่วนแบ่งกำไรของบริษัทร่วมที่ใช้วิธีส่วนได้เสียจำนวน 619 ล้านบาท โดยรายได้ส่วนใหญ่มาจากดอกเบี้ย เงินปันผลรับ และกำไรจากการปรับมูลค่ายุติธรรมของเครื่องมือทางการเงิน อัตราผลตอบแทนจากการลงทุนประจำปีคิดเป็นร้อยละ 3.19 รายละเอียดของรายได้และสินทรัพย์ลงทุนจำแนกตามวัตถุประสงค์และประเภทของหลักทรัพย์มีดังนี้
ค่าใช้จ่ายในการดำเนินงานอื่น
บริษัทมีค่าใช้จ่ายในการดำเนินงานอื่นของปี 2568 จำนวน 610 ล้านบาทลดลงจากปี 2567 จำนวน 5 ล้านบาท ค่าใช้จ่ายในการดำเนินงานอื่นดังกล่าวประกอบไปด้วย ค่าใช้จ่ายด้านพนักงานที่ไม่ใช่ค่าใช้จ่ายจากการรับประกันภัยจำนวน 357 ล้านบาท ค่าใช้จ่ายเกี่ยวกับอาคารสถานที่และอุปกรณ์ที่ไม่ใช่ค่าใช้จ่ายการรับประกันภัยจำนวน 100 ล้านบาท และค่าใช้จ่ายอื่นๆ อีกจำนวน 153 ล้านบาท
ภาษีเงินได้
บริษัทมีค่าภาษีเงินได้จำนวน 222 ล้านบาท คิดเป็นร้อยละ 18.8% ของกำไรก่อนภาษี อัตราภาษีดังกล่าวต่ำกว่าอัตราภาษีเงินได้นิติบุคคลตามประมวลรัษฎากร เนื่องจากมีรายการปรับปรุงค่าใช้จ่ายภาษีเงินได้บนกำไรก่อนภาษีภายใต้มาตรฐานการรายงานทางการเงิน ฉบับที่ 17
กระแสเงินสด
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเงินสดและรายการเทียบเท่าเงินสดจำนวน 599 ล้านบาทลดลงจากปี 2567 จำนวน 178 ล้านบาท เกิดจากรายการในกิจกรรมดังต่อไปนี้
กระแสเงินสดจากกิจกรรมดำเนินงานจำนวน 456 ล้านบาท ซึ่งเป็นกระแสเงินสดรับมาจากจากการดำเนินงานประกอบด้วย เบี้ยประกันภัยรับ เงินสดรับคืนจากการประกันภัยต่อ ดอกเบี้ยรับ เงินปันผลรับ รายได้จากการลงทุนอื่น รายได้อื่น เงินฝากสถาบันการเงิน และเงินสดรับจากสินทรัพย์ทางการเงิน รวมจำนวน 31,218 ล้านบาท ในส่วนกระแสเงินสดจ่ายจากการดำเนินงานประกอบไปด้วย เบี้ยประกันภัยจ่ายสุทธิค่าใช้จ่ายที่เกี่ยวข้องโดยตรงเกี่ยวกับการประกันภัยต่อ ค่าสินไหมทดแทนและค่าใช้จ่ายที่เกี่ยวข้องโดยตรงที่จ่ายแล้ว กระแสเงินสดที่ทำให้ได้มาซึ่งการประกันภัย ค่าใช้จ่ายในการดำเนินงานอื่น ค่าใช้จ่ายภาษีเงินได้ และเงินสดจ่ายจากสินทรัพย์ทางการเงิน รวมจำนวน 30,762 ล้านบาท
กระแสเงินสดใช้ไปในกิจกรรมลงทุนจำนวน 136 ล้านบาท เพื่อการลงทุนในอาคารและส่วนปรับปรุงอาคาร อุปกรณ์สำนักงานและโปรแกรมคอมพิวเตอร์เพื่อใช้ในการดำเนินงานของบริษัท
กระแสเงินสดใช้ไปในกิจกรรมจัดหาเงินจำนวน 497 ล้านบาท เพื่อจ่ายเงินปันผลในระหว่างปีและชำระหนี้สินตามสัญญาเช่า
สภาพคล่องและความเพียงพอของเงินทุน
แหล่งที่มาของเงินทุน
เงินทุนในการดำเนินงานส่วนใหญ่มาจากส่วนของผู้ถือหุ้นและกำไรจากการประกอบธุรกิจ ในขณะที่หนี้สินที่สำคัญประกอบด้วย หนี้สินสำหรับความคุ้มครองที่เหลืออยู่ หนี้สินสำหรับค่าสินไหมทดแทนที่เกิดขึ้นแล้ว ทั้งในสัญญาประกันภัยที่ออกและสัญญาประกันภัยต่อที่ถือไว้ ซึ่งเกิดจากการดำเนินธุรกิจปกติของการรับประกันภัย
ความสามารถในการบริหารสินทรัพย์
คุณภาพสินทรัพย์
เงินสด รายการเทียบเท่าเงินสด สินทรัพย์ทางการเงินตราสารหนี้และสินทรัพย์ทางการเงินตราสารทุน
ณ 31 ธันวาคม 2568 เงินสด รายการเทียบเท่าเงินสด สินทรัพย์ทางการเงินตราสารหนี้และสินทรัพย์ทางการเงินตราสารทุนมีจำนวน 18,218.7 ล้านบาท เพิ่มขึ้น 1,038.5 ล้านบาทหรือร้อยละ 6.0 จากปีก่อน การเพิ่มขึ้นของสินทรัพย์ดังกล่าวเกิดจากการเพิ่มขึ้นของสินทรัพย์ทางการเงิน
ที่ดิน อาคารและอุปกรณ์ – สุทธิ
มูลค่าสุทธิของที่ดิน อาคารและอุปกรณ์หลังหักค่าเสื่อมราคาสะสมมีจำนวน 754.3 ล้านบาท สินทรัพย์ดังกล่าวลดลง จำนวน 33.5 ล้านบาท โดยบริษัทจำหน่ายสินทรัพย์ในส่วนเครื่องตกแต่งและอุปกรณ์สำนักงาน ประกอบกับค่าเสื่อมราคาที่เกิดขึ้นระหว่างปี
เบี้ยประกันภัยค้างรับสุทธิ
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเบี้ยประกันค้างรับสุทธิจำนวน 2,238.6 ล้านบาท จากการรับประกันภัยตรง ลูกหนี้ดังกล่าวลดลงจากปีก่อน 108.6 ล้านบาท หรือร้อยละ 4.6
อายุหนี้ของเบี้ยประกันภัยค้างรับมีรายละเอียดดังนี้
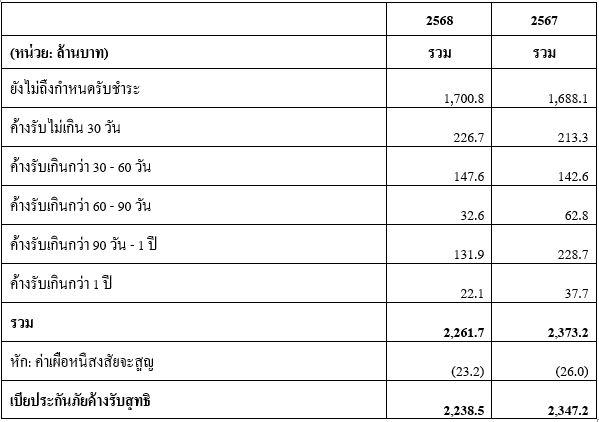
บริษัทมอบหมายให้ฝ่ายบริหารจัดการเบี้ยประกันภัยทำหน้าที่ดูแลติดตามการชำระหนี้จากลูกหนี้ดังกล่าว ในกรณีมีหนี้ค้างชำระที่คาดว่าจะเรียกเก็บไม่ได้ บริษัทมีนโยบายพิจารณาตั้งค่าเผื่อหนี้สงสัยจะสูญแบบเฉพาะรายและแบบยอดรวมซึ่ง จำนวนการตั้งค่าเผื่อหนี้สูญ ณ 31 ธันวาคม 2568 มีจำนวน 23.2 ล้านบาท ในรายที่ผิดนัดชำระหนี้บริษัทมีขั้นตอนการติดตามโดยเฉพาะ ได้แก่ ยกเลิกวงเงินส่งงาน ให้ทำสัญญารับทราบจำนวนเงินค้างชำระ แจ้งฝ่ายกฎหมายให้พิจารณาดำเนินการฟ้องร้องดำเนินคดี และแจ้งหน่วยงานกำกับดูแล เช่น สมาคมประกันวินาศภัย และ สำนักงาน คปภ. เพื่อรับทราบตลอดจนพิจารณาเพิกถอนใบอนุญาต เป็นต้น
สินทรัพย์อื่น
นอกเหนือจากเงินสด รายการเทียบเท่าเงินสด สินทรัพย์ลงทุน ที่ดินอาคารและอุปกรณ์ และสินทรัพย์จากการประกันภัยต่อ รายการสินทรัพย์อื่นที่มีสาระสำคัญของบริษัท ประกอบด้วย
* สินทรัพย์จากการประกันภัยต่อสุทธิจำนวน 8,112.0 ล้านบาท สินทรัพย์รายการนี้เกี่ยวเนื่องกับสำรองประกันภัยส่วนที่เรียกคืนจากบริษัทประกันภัยต่อตามปกติของธุรกิจประกันวินาศภัย ซึ่งมีการเอาประกันภัยต่อเพื่อให้มีการบริหารความเสี่ยงอย่างเหมาะสม
* สินทรัพย์สิทธิการใช้ ค่าความนิยม และสินทรัพย์ไม่มีตัวตนจำนวน 957.9 ล้านบาท ซึ่งได้อธิบายโดยสังเขปในหัวข้อทรัพย์สินที่ใช้ในการประกอบธุรกิจของแบบแสดงรายการข้อมูลประจำปี ส่วนที่ 1 การประกอบธุรกิจและผลการดำเนินงาน หัวข้อทรัพย์สินที่ใช้ในการประกอบธุรกิจ
สินทรัพย์ภาษีเงินได้รอตัดบัญชี และสินทรัพย์อื่นจำนวน 1,434.6 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 40.7 ล้านบาท เกิดจากการเพิ่มขึ้นจากสินทรัพย์อื่นในระหว่างปี
ภาระหนี้สินและการบริหารรายการนอกงบดุล
-
รายการระหว่างกันและรายการที่มีสาระสำคัญ
(1) นโยบายการกำหนดราคา และ/หรือความสมเหตุสมผลของการเข้าทำรายการ
1) เป็นปกติทางการค้าของการรับประกันภัยตามสัญญาประกันภัยซึ่งราคา/เงื่อนไขกำหนดเช่นเดียวกับที่ให้กับบุคคลหรือกิจการอื่นที่ไม่เกี่ยวข้องกัน
2) ราคาตามที่กำหนดในสัญญาเป็นปกติทางการค้าซึ่งราคา/เงื่อนไขกำหนดเช่นเดียวกับที่ให้กับบุคคลหรือกิจการอื่นที่ไม่เกี่ยวข้องกัน
3) เงินปันผลรับตามที่ประกาศจ่าย
4) ดอกเบี้ยรับเป็นอัตราตามที่คิดกับลูกค้าทั่วไปอยู่ระหว่างร้อยละ 0.8 ถึงร้อยละ 2.4 ต่อปี
5) ค่าสินไหมทดแทนประเมินตามความเสียหายที่เกิดขึ้นจริงที่กรมธรรม์คุ้มครองเป็นปกติทางการค้าของการรับประกันภัย
6) ราคาตลาดทั่วไปตามการซื้อสินค้าหรือบริการที่เกิดขึ้นซึ่งมีเงื่อนไขกำหนดเช่นเดียวกับที่ให้กับบุคคลหรือกิจการอื่นที่ไม่เกี่ยวข้องกัน
(2) ความจำเป็นและความสมเหตุสมผลของรายการ รายการระหว่างกันดังกล่าวข้างต้นได้เปิดเผยในหมายเหตุประกอบกอบงบการเงินซึ่งผ่านการตรวจสอบโดยผู้สอบบัญชีรับอนุญาต โดยรายการระหว่างกันที่เกิด เป็นรายการที่สนับสนุนการดำเนินงานของบริษัท ตลอดจนช่วยเสริมสร้างธุรกิจของบริษัทฯ ให้มีการเติบโตอย่างต่อเนื่องและมั่นคง รายการที่เกิดขึ้นเป็นไปตามลักษณะธุรกิจปกติทั่วไป ตามกลไกตลาดที่มีราคาและผลตอบแทนที่เป็นทางการค้าปกติ การลงทุนในประเภทต่าง ๆ อาทิเช่น เงินฝากธนาคาร และการถือหุ้นในบริษัทที่เกี่ยวข้องกัน เป็นวิธีการบริหารการลงทุนของบริษัทเพื่อให้เกิดความหลากหลายในประเภทการลงทุน ในด้านการประกันภัย รายการระหว่างกันที่เกิดขึ้น อาทิเช่น เบี้ยประกันภัย ค่าสินไหมทดแทน ค่าจ้างค่าบำเหน็จ และค่าใช้จ่ายในการรับประกันภัยเป็นไปตามลักษณะและวิธีปฏิบัติในการดำเนินธุรกิจปกติของบริษัทฯ เพื่อการเติบโตของธุรกิจซึ่งมุ่งเน้นผ่านหลากหลายช่องทางผ่านคู่ค้าพันธมิตร กรณีการเรียกร้องสินไหม บริษัทมีกระบวนการพิจารณาสินไหมที่เป็นมาตรฐาน โดยปฏิบัติเช่นเดียวกันกับการให้บริการแก่ลูกค้าทั่วไปทุกรายของบริษัทฯ ทั้งนี้การทำรายการระหว่างกันดังกล่าวได้คำนึงถึงประโยชน์สูงสุดต่อบริษัท เป็นสำคัญ
(3) มาตรการ/ขั้นตอนการอนุมัติการทำรายการระหว่างกัน รายการระหว่างกันดังกล่าวข้างต้นและรายการระหว่างกันที่ได้เปิดเผยในหมายเหตุประกอบงบการเงินที่ผ่านการตรวจสอบโดยผู้สอบบัญชีรับอนุญาตนั้น ได้มีการกำหนดเงื่อนไขต่างๆ ว่าเป็นไปตามลักษณะการดำเนินการค้าปกติในราคาตลาด ซึ่งมีเงื่อนไขไม่แตกต่างจากบุคคลภายนอก และไม่มีผู้มีส่วนได้เสียมีส่วนในการอนุมัติให้กระทำรายการระหว่างกันใดๆ อย่างไรก็ตามบริษัทไม่มีนโยบายที่จะสนับสนุนให้ผู้มีส่วนได้เสียทำรายการระหว่างกัน แต่หากมีรายการระหว่างกันเกิดขึ้นก็จะเป็นไปตามธุรกิจปกติ ซึ่งเป็นไปในราคาหรือเงื่อนไขที่ไม่แตกต่างจากบุคคลภายนอก โดยจะอยู่ภายใต้ประกาศและข้อบังคับของตลาดหลักทรัพย์แห่งประเทศไทย และสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และคณะกรรมการตรวจสอบจะทบทวนถึงความเหมาะสมและความสมเหตุสมผลของรายการด้วย
(4) นโยบายหรือแนวโน้มการทำรายการระหว่างกันในอนาคต สำหรับรายการระหว่างกันของบริษัทฯ ที่จะเกิดขึ้นในอนาคตนั้น อาจจะยังคงมีอยู่ในส่วนที่เป็นการดำเนินธุรกิจตามปกติระหว่างกัน โดยบริษัทจะดำเนินการด้วยความโปร่งใสตามนโยบายการกำกับดูแลกิจการที่ดีของบริษัทฯ และโดยให้เป็นไปในราคายุติธรรมตามสภาพตลาดในลักษณะธุรกิจทั่วไป นอกจากนี้บริษัทจะปฏิบัติตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของตลาดหลักทรัพย์แห่งประเทศไทย และสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ รวมตลอดถึงการปฏิบัติตามข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลการทำรายการที่เกี่ยวโยง และการได้มาหรือจำหน่ายไปซึ่งสินทรัพย์ที่สำคัญของบริษัท ทั้งนี้หากมีรายการระหว่างกันที่จะเกิดขึ้นกับบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์ หรือมีส่วนได้เสียในอนาคต บริษัทก็จะเปิดเผยในหมายเหตุประกอบงบการเงินประจำปีของบริษัท
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
จากการเกิดภัยธรรมชาติอุทกภัยในช่วงไตรมาส 3 และไตรมาส 4 ซึ่งเกิดจากความผันผวนจากสภาพอากาศและสถานการณ์น้ำ บริษัทได้ทำความเข้าใจกับปัจจัยดังกล่าวและนำไปพิจารณากำหนดราคาและปรับปรุงเกณฑ์การรับประกันภัยในอนาคตให้สะท้อนการประเมินความเสี่ยงตามความเสี่ยงที่เกิดขึ้นจากการเปลี่ยนแปลงสภาพภูมิอากาศ ในส่วนของค่าใช้จ่ายในการรับประกันภัยอื่นและค่าใช้จ่ายดำเนินงาน มาจากรายจ่ายประเภทต่างๆ เกี่ยวกับการตลาดและส่งเสริมการขายเพื่อรักษาฐานลูกค้าเดิมและขยายฐานลูกค้าใหม่ภายใต้สภาวะการแข่งขันในตลาด ซึ่งมีแนวโน้มสูงขึ้นจากสภาพเศรษฐกิจ ตลอดจนธุรกิจประกันภัยมีความจำเป็นต้องใช้ระบบสารสนเทศเป็นพื้นฐานในการดำเนินงาน ทำให้มีค่าใช้จ่ายที่เกี่ยวกับการปรับปรุงระบบงานเทคโนโลยีสารสนเทศค่อนข้างสูง รวมไปถึงค่าใช้จ่ายด้านอาคารสำนักงาน บริษัทจึงได้เริ่มติดตั้งแผงพลังงานแสงอาทิตย์ เพื่อทดแทนการใช้พลังงานไฟฟ้าบางส่วน ซึ่งเป็นพลังสะอาด และเป็นการช่วยลดการมลภาวะในระยะยาว บริษัทคำนึงถึงความรับผิดชอบต่อสังคมและสิ่งแวดล้อม จึงนำหลักการ ESG (Environmental, Social, and Governance) โดยเฉพาะในด้าน Environmental หรือสิ่งแวดล้อม มาใช้เป็นมาตรการที่ช่วยลดผลกระทบต่อสิ่งแวดล้อมและลดต้นทุนด้านอาคารสำนักงานได้อย่างมีประสิทธิภาพ คือ การลดต้นทุนพลังงานและค่าใช้จ่ายด้านอาคารสำนักงาน โดยปกติบริษัทจำเป็นต้องใช้พลังงานไฟฟ้าจำนวนมาก ไม่ว่าจะเป็นการให้แสงสว่าง การทำงานของเครื่องใช้สำนักงาน หรือระบบปรับอากาศ ซึ่งล้วนเป็นต้นทุนหลักของอาคารสำนักงาน การติดตั้งแผงพลังงานแสงอาทิตย์ ช่วยให้บริษัทสามารถผลิตพลังงานไฟฟ้าได้เองจากแสงอาทิตย์ ลดปริมาณการใช้ไฟฟ้าจากระบบสายส่ง ส่งผลให้ค่าไฟฟ้ารายเดือนลดลง และยังเป็นการลงทุนที่คุ้มค่าในระยะยาว เพราะช่วยลดภาระค่าใช้จ่ายที่เพิ่มขึ้นจากอัตราค่าไฟที่สูงขึ้นทุกปี
โครงการหรือการวิจัยและพัฒนาที่มีผลต่อผลการดำเนินงานในอนาคต
-